Czego się dowiesz?
Nieodpłatne przekazanie gadżetów firmowych może podlegać VAT, jeśli firma przekazuje własne towary i wcześniej miała prawo do odliczenia VAT przy ich zakupie. Sam cel promocyjny nie daje automatycznego zwolnienia, więc przy każdym wydaniu trzeba ocenić status prezentu według zasad dla prezentów o małej wartości.
Cel reklamowy lub promocyjny pomaga uzasadnić zakup gadżetów na potrzeby działalności opodatkowanej, ale nie znosi automatycznie VAT przy ich późniejszym przekazaniu. Jeśli prezent nie mieści się w ustawowych wyjątkach, darmowe wydanie może zostać potraktowane jak dostawa towarów i wymagać rozliczenia podatku należnego.
Poprawna dokumentacja wydania gadżetów firmowych opiera się na fakturze zakupu, cenie jednostkowej netto, przypisaniu prezentu do odbiorcy oraz sprawdzeniu skutków VAT przy przekazaniu. Gdy nie ma podstaw do zwolnienia, trzeba dodatkowo przygotować dokument wewnętrzny z datą wydania, opisem towaru, podstawą opodatkowania i kwotą VAT należnego.
Najczęstsze problemy z VAT wynikają z braków organizacyjnych, a nie z samych przepisów. Ryzyko rośnie, gdy firma nie ma ceny jednostkowej netto na dokumentach, nie przekazuje danych między marketingiem, sprzedażą, HR i księgowością albo pomija dokument wewnętrzny przy wydaniach, które powinny być opodatkowane.
VAT od prezentów dla kontrahentów zależy głównie od wartości upominku i tego, czy prowadzisz ewidencję obdarowanych. W artykule wyjaśniamy limity 20 i 100 zł netto, zasady odliczenia podatku oraz dokumentowanie wydania gadżetów krok po kroku.
Co znajdziesz w artykule?
Temat vat od prezentów dla kontrahentów zaczyna się od jednej podstawowej zasady: samo to, że przekazujesz gadżet bez zapłaty, nie oznacza jeszcze braku podatku. W ustawie o VAT nieodpłatne przekazanie towarów w wielu przypadkach jest traktowane tak samo jak normalna dostawa towarów. W praktyce oznacza to, że firma może mieć obowiązek naliczenia VAT należnego nawet wtedy, gdy prezent trafia do kontrahenta wyłącznie w celu promocyjnym.
Najważniejsze są tu dwa elementy. Po pierwsze, czy przekazywany przedmiot jest towarem należącym do firmy, na przykład kubkiem, powerbankiem, zestawem prezentowym albo odzieżą z logo. Po drugie, czy przy zakupie tego towaru przysługiwało Ci prawo do odliczenia VAT. Jeśli odpowiedź brzmi „tak”, urząd skarbowy może uznać, że późniejsze darmowe przekazanie powinno być opodatkowane, chyba że mieścisz się w ustawowych wyjątkach dotyczących prezentów o małej wartości.
W praktyce oznacza to tyle, że fiskus patrzy nie tylko na sprzedaż za pieniądze. Jeżeli kupujesz gadżety firmowe, odliczasz z faktury VAT, a potem przekazujesz je kontrahentom za darmo, to takie wydanie może zostać potraktowane jak odpłatna dostawa. Mechanizm jest prosty: skoro wcześniej skorzystałeś z odliczenia podatku naliczonego, to przy niektórych przekazaniach trzeba rozliczyć podatek należny.
To dlatego vat od prezentów dla kontrahentów nie jest wyłącznie sprawą działu księgowego. Na etapie planowania kampanii, eventu czy akcji B2B dobrze od razu sprawdzić wartość jednostkową gadżetów. Już różnica między 19,90 zł netto a 24,90 zł netto może diametralnie zmienić sposób rozliczenia.
Bardzo częsty błąd wygląda tak: skoro gadżet wspiera marketing, to VAT na pewno nie wystąpi. To uproszczenie jest ryzykowne. Cel reklamowy lub promocyjny nie zwalnia automatycznie z VAT. Ma on znaczenie przy ocenie prawa do odliczenia podatku przy zakupie, ale nie usuwa obowiązku naliczenia VAT przy samym przekazaniu, jeśli prezent nie mieści się w ustawowych limitach.
Przykładowo: jeśli wysyłasz kontrahentowi zestaw z kubkiem, notesem i powerbankiem o łącznej wartości 140 zł netto, to sam fakt, że zestaw promuje markę, nie sprawia jeszcze, że przekazanie jest neutralne podatkowo. Najpierw trzeba sprawdzić, czy to prezent o małej wartości i czy prowadzisz właściwą ewidencję. Dopiero wtedy da się ocenić, czy naliczenie VAT jest konieczne.
💡 Liczy się cena netto i osoba: Progi 20 i 100 zł dotyczą ceny nabycia netto oraz wartości prezentów dla jednej osoby w roku, a nie sumy całego zamówienia.
Żeby poprawnie rozliczyć vat od prezentów dla kontrahentów, trzeba znać definicję prezentów o małej wartości. To właśnie ona decyduje, czy możesz przekazać gadżet bez naliczania VAT należnego. W 2026 roku w praktyce stosujesz trzy proste progi: do 20 zł netto, od 20,01 zł do 100 zł netto rocznie na osobę oraz powyżej 100 zł netto rocznie na osobę.
Jeżeli jednostkowa cena nabycia netto prezentu nie przekracza 20 zł, przekazanie korzysta ze zwolnienia jako prezent o małej wartości. W tym wariancie nie musisz prowadzić ewidencji obdarowanych. To najprostsza i najbezpieczniejsza sytuacja organizacyjnie.
Do tej grupy często wpadają proste gadżety eventowe: smycze, długopisy, tańsze czapki, opaski, przypinki, niektóre torby bawełniane czy niewielkie notesy. Jeśli jednostkowo kosztują na przykład 6,50 zł netto, 11,20 zł netto albo 18,90 zł netto, możesz je wydać bez ewidencji osób obdarowanych i bez naliczania VAT od samego przekazania.
Jeśli pojedynczy prezent kosztuje więcej niż 20 zł netto, nadal możesz uniknąć VAT przy przekazaniu. Warunki są jednak dwa. Po pierwsze, musisz prowadzić ewidencję obdarowanych. Po drugie, łączna wartość prezentów przekazanych jednej osobie w roku nie może przekroczyć 100 zł netto.
To ważne rozróżnienie. Nie chodzi o limit na zamówienie, kampanię czy fakturę. Liczy się konkretna osoba. Jeżeli ten sam kontrahent otrzyma w marcu kubek za 28 zł netto, w czerwcu notes premium za 32 zł netto i we wrześniu koszulkę za 35 zł netto, łączna wartość wyniesie 95 zł netto. Nadal mieścisz się w limicie rocznym. Gdy jednak w listopadzie dojdzie jeszcze świeca zapachowa za 18 zł netto, suma wzrośnie do 113 zł netto i sytuacja podatkowa się zmieni.
Po przekroczeniu 100 zł netto rocznie dla jednej osoby przestaje działać zwolnienie przewidziane dla prezentów o małej wartości. Wtedy nieodpłatne przekazanie jest co do zasady traktowane jak dostawa towarów i trzeba naliczyć VAT należny. To właśnie ten moment najczęściej umyka działom marketingu i sprzedaży, które patrzą na pojedyncze akcje, a nie na cały rok.
W praktyce największe ryzyko dotyczy akcji relacyjnych i sezonowych. Jeden kontrahent dostaje drobny upominek na targach, potem paczkę świąteczną, a później zestaw na premierę produktu. Każde z tych wydań osobno może wyglądać niewinnie, ale narastająco łatwo przekroczyć próg 100 zł netto. Dlatego właśnie vat od prezentów dla kontrahentów wymaga stałej kontroli limitów, a nie tylko sprawdzania pojedynczej faktury.
Osobna kwestia to VAT naliczony przy zakupie samych gadżetów. Tu zasada jest korzystna, ale nie bezwarunkowa. Co do zasady możesz odliczyć VAT z faktury za gadżety reklamowe, jeśli zakup ma związek z Twoją działalnością opodatkowaną VAT. Innymi słowy, gadżety powinny służyć sprzedaży, promocji marki, relacjom B2B, działaniom eventowym albo wsparciu procesów handlowych.
W praktyce urząd oczekuje logicznego i biznesowego związku między wydatkiem a działalnością firmy. Jeśli zamawiasz gadżety z logo na targi branżowe, pakiety dla partnerów handlowych, materiały wspierające ekspozycję produktów albo upominki do akcji lojalnościowej B2B, związek z działalnością opodatkowaną zwykle jest do obrony. Faktura powinna być wystawiona na firmę, a dokumentacja wewnętrzna powinna jasno pokazywać cel zakupu.
Dobrze działają tu konkretne dowody: harmonogram eventu, brief kampanii, lista uczestników spotkania, zamówienie działu marketingu, plan akcji handlowej czy regulamin programu partnerskiego. Im lepiej opiszesz, po co kupujesz gadżety, tym mniejsze ryzyko sporu o odliczenie.
Problem pojawia się wtedy, gdy zakup wygląda bardziej na wydatek prywatny niż firmowy albo gdy dokumentacja jest zbyt słaba. Jeżeli kupujesz drogie prezenty bez jasnego uzasadnienia biznesowego, bez przypisania do kampanii i bez wskazania odbiorców, organ podatkowy może zakwestionować odliczenie VAT naliczonego. Ryzykowne są także sytuacje, w których część gadżetów trafia do użytku wewnętrznego albo prywatnego, a firma nie potrafi tego rozdzielić.
Warto pamiętać o praktycznej zależności: to, że możesz odliczyć VAT przy zakupie, nie oznacza jeszcze, że późniejsze wydanie jest zawsze bez VAT. To dwa odrębne etapy analizy. Najpierw sprawdzasz związek wydatku z działalnością opodatkowaną, a potem oceniasz, czy przekazanie mieści się w limitach prezentów o małej wartości.
⚠️ Brak ewidencji to ryzyko VAT: Przy gadżetach powyżej 20 zł netto brak danych obdarowanego zwykle wyklucza zwolnienie do 100 zł rocznie na osobę.
To najbardziej praktyczna część całego tematu. Nawet poprawna znajomość progów 20 zł i 100 zł nie wystarczy, jeśli w firmie nie ma porządnej dokumentacji. W obszarze vat od prezentów dla kontrahentów najwięcej problemów wynika nie z samej treści przepisów, ale z braku danych: nie wiadomo, kto dostał prezent, jaka była jego cena jednostkowa netto i czy limit roczny został już wykorzystany.
Bezpieczna procedura powinna obejmować co najmniej cztery elementy: fakturę zakupu wystawioną na firmę, ustaloną cenę jednostkową netto każdego gadżetu, ewidencję obdarowanych oraz dokument wewnętrzny, jeśli powstaje obowiązek naliczenia VAT należnego. To da się ułożyć prosto, nawet w średniej firmie z kilkoma działami zamawiającymi upominki.
Ewidencja nie musi mieć skomplikowanej formy, ale musi pozwalać na jednoznaczne ustalenie, kto otrzymał prezent, kiedy, jaki i o jakiej wartości netto. Minimum praktyczne to: imię i nazwisko odbiorcy, firma lub dział, data przekazania, nazwa gadżetu, cena jednostkowa netto oraz narastająca wartość prezentów przekazanych tej osobie od początku roku.
Przykładowy zapis może wyglądać tak: „Anna Kowalska, ABC Sp. z o.o., 15.03.2026, kubek termiczny, 29,00 zł netto, suma roczna po wydaniu: 29,00 zł”. Kolejne wydania dopisujesz do tej samej osoby. Dzięki temu po kilku miesiącach widzisz od razu, czy limit 100 zł netto nadal jest zachowany. Taka ewidencja może być prowadzona w arkuszu kalkulacyjnym, systemie CRM albo prostym formularzu obiegu dokumentów.
Cały mechanizm opiera się na cenie nabycia netto. Jeśli na fakturze widzisz tylko łączną wartość kompletu 500 sztuk bez rozbicia na pozycje, możesz mieć problem z oceną, czy pojedynczy gadżet mieści się w progu 20 zł netto. Dlatego już przy zamówieniu warto zadbać o to, aby faktura albo specyfikacja zawierała czytelne ceny jednostkowe netto.
To szczególnie ważne przy zestawach prezentowych. Jeśli komplet obejmuje kubek, świecę i notes, a na dokumencie widnieje tylko jedna pozycja „zestaw VIP – 129 zł netto”, trudniej ocenić skutki podatkowe. Gdy natomiast masz rozbicie: kubek 28 zł, notes 19 zł, świeca 34 zł, łatwiej przypisać wartość do ewidencji i ocenić, czy dany model przekazania mieści się w limitach.
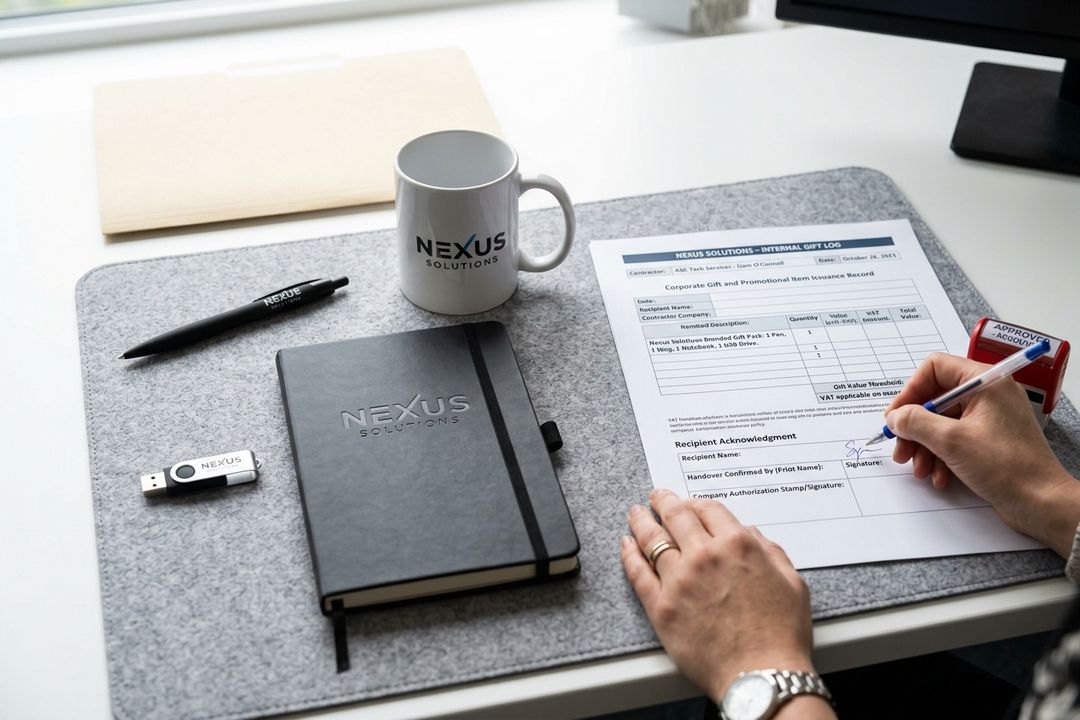
Jeżeli prezent nie spełnia warunków zwolnienia, trzeba przygotować dokument wewnętrzny do rozliczenia VAT należnego. Nie chodzi tu o klasyczną sprzedaż dla kontrahenta, tylko o ujęcie nieodpłatnego przekazania jako czynności opodatkowanej. Taki dokument powinien wskazywać co najmniej datę przekazania, opis towaru, wartość stanowiącą podstawę opodatkowania oraz kwotę VAT należnego.
W praktyce dobrze, aby dokument wewnętrzny odwoływał się także do faktury zakupu i ewidencji obdarowanych. Wtedy księgowość widzi pełen ciąg: zakup, odbiorca, wartość, przyczyna naliczenia VAT. To ogranicza ryzyko błędów przy zamknięciu miesiąca i ułatwia obronę rozliczenia w razie kontroli.
✅ Rozbijaj zestawy na pozycje: Poproś o wycenę elementów kompletu na fakturze. To ułatwia ocenę limitów i poprawne udokumentowanie przekazania.
Przepisy są dość techniczne, dlatego najlepiej przełożyć je na typowe produkty zamawiane przez marketing, HR i sprzedaż. Właśnie na tym poziomie najłatwiej ocenić, kiedy vat od prezentów dla kontrahentów jest realnym obowiązkiem, a kiedy przekazanie mieści się bezpiecznie w zwolnieniu.
Do kategorii najbezpieczniejszych zwykle należą drobne materiały promocyjne o niskiej cenie jednostkowej netto. Typowe przykłady to smycze za 3–8 zł netto, długopisy za 2–12 zł netto, breloki za 4–15 zł netto, czapki z prostym znakowaniem za około 15–20 zł netto czy proste notesy do 20 zł netto. W takich przypadkach liczy się przede wszystkim to, by realnie znać cenę jednostkową netto z dokumentu zakupu.
Jeżeli cena jednostkowa nie przekracza 20 zł netto, przekazanie nie wymaga ewidencji obdarowanych. To bardzo wygodny model na targi, konferencje, roadshow i akcje masowe, gdzie rozdajesz setki sztuk i nie zbierasz danych każdej osoby.
Ryzyko rośnie przy produktach z wyższej półki. Kubki termiczne, odzież, powerbanki, elektronika, alkohol, szkło premium czy paczki świąteczne często przekraczają próg 20 zł netto. Sam produkt nie jest problemem. Problemem jest jego wartość oraz brak ewidencji albo przekroczenie limitu 100 zł netto rocznie na osobę.
Przykład 1: powerbank kosztuje 49 zł netto. Jeśli wydasz go kontrahentowi i wpiszesz do ewidencji, a łączna wartość innych prezentów dla tej osoby w roku nie przekroczy 100 zł netto, zwolnienie nadal może działać.
Przykład 2: zestaw świąteczny z winem, kubkiem i słodyczami kosztuje 135 zł netto. Taki komplet najczęściej oznacza konieczność naliczenia VAT należnego, bo już sama wartość przekracza limit 100 zł netto dla jednej osoby w roku.
Przykład 3: koszulka z haftem kosztuje 27 zł netto, a później ten sam kontrahent dostaje torbę premium za 39 zł netto i bidon za 26 zł netto. Suma 92 zł netto nadal mieści się w limicie, ale już czwarty prezent za 15 zł netto spowoduje przekroczenie progu do 107 zł netto.
W interpretacji z 30 czerwca 2026 r. organ analizował sytuację spółki przekazującej restauracjom materiały marketingowe i akcesoria, takie jak karty menu, kieliszki czy inne elementy wspierające sprzedaż. Mimo że przekazanie miało wyraźny związek z działalnością gospodarczą i marketingiem, zostało uznane za nieodpłatną dostawę towarów podlegającą VAT, ponieważ wartość przekazywanych rzeczy przekraczała progi właściwe dla prezentów o małej wartości.
Wniosek praktyczny jest bardzo konkretny: nawet dobrze uzasadniona akcja promocyjna nie daje ochrony, jeśli wartość rzeczy przekazywanych kontrahentom wychodzi poza ustawowe limity. Dla firm to sygnał, żeby nie opierać rozliczenia wyłącznie na haśle „to marketing”, tylko na twardych danych: cenie netto, ewidencji i limicie rocznym.
Najwięcej problemów z rozliczeniem prezentów pojawia się wtedy, gdy działy działają osobno. Marketing zamawia gadżety, sprzedaż je rozdaje, HR organizuje event, a księgowość dostaje na końcu jedynie fakturę zbiorczą. Taki model utrudnia prawidłowe rozliczenie vat od prezentów dla kontrahentów, bo brakuje informacji potrzebnych do zastosowania zwolnienia.
Najlepiej zacząć od trzech pytań: ile wynosi cena jednostkowa netto, kto będzie odbiorcą i czy prezent ma być rozdawany masowo, czy przypisany do konkretnych osób. Jeśli planujesz akcję masową bez zbierania danych uczestników, bezpieczniej jest celować w produkty do 20 zł netto za sztukę. Jeśli wiesz, że chcesz wręczyć droższe rzeczy wybranym partnerom, od razu przygotuj ewidencję obdarowanych.
Na etapie zamówienia warto też zastrzec, że potrzebujesz czytelnej specyfikacji z cenami jednostkowymi netto i rozbiciem zestawów. To oszczędza czas później, gdy trzeba ocenić limity i przygotować dokumenty dla księgowości.
Najprościej działa jedna wspólna ewidencja dla wszystkich działów, które wydają prezenty kontrahentom. W praktyce wystarczy jeden plik lub moduł systemowy z filtrem po osobie i roku. Kluczowe jest, aby każda nowa pozycja automatycznie pokazywała sumę narastającą. Dzięki temu przed przekazaniem kolejnego gadżetu widzisz, czy odbiorca ma już wykorzystane na przykład 76 zł netto z limitu 100 zł netto.
Dobrą praktyką jest ustawienie prostych progów ostrzegawczych, na przykład 80 zł netto i 95 zł netto. Wtedy dział marketingu albo opiekun handlowy dostaje sygnał, że kolejny prezent może już wymagać naliczenia VAT. To szczególnie przydatne w firmach, które prowadzą działania relacyjne przez cały rok.
Sprawny obieg dokumentów może być naprawdę prosty. Osoba zamawiająca przekazuje fakturę i specyfikację do księgowości. Osoba wydająca gadżet uzupełnia ewidencję odbiorcy. Na koniec miesiąca księgowość sprawdza pozycje przekraczające limity i, jeśli trzeba, sporządza dokument wewnętrzny do naliczenia VAT należnego. Dzięki temu obowiązki są rozdzielone, ale proces pozostaje spójny.
Jeśli uporządkujesz te sześć obszarów, rozliczenie prezentów stanie się przewidywalne. A to w praktyce ważniejsze niż sama znajomość przepisów, bo większość ryzyk podatkowych wynika nie z trudnego prawa, lecz z chaotycznego obiegu informacji.
Nie. Jeśli jednostkowa cena nabycia netto prezentu nie przekracza 20 zł, przekazanie jest zwolnione jako prezent o małej wartości. Przy kwotach 20,01-100 zł netto potrzebna jest ewidencja obdarowanych i pilnowanie limitu 100 zł netto rocznie na osobę.
Tak, jeśli gadżety są związane z działalnością opodatkowaną VAT, np. promocją marki, eventem lub wsparciem sprzedaży. Faktura powinna być wystawiona na firmę. Gdy zakup ma cel prywatny albo brak związku z biznesem, odliczenie może zostać zakwestionowane.
Ewidencja powinna pozwalać ustalić, kto otrzymał prezent, kiedy, jaki i o jakiej wartości netto. Jest potrzebna, aby korzystać ze zwolnienia do 100 zł netto rocznie na osobę. Bez niej fiskus może uznać, że trzeba naliczyć VAT od przekazania.
Limit 100 zł netto dotyczy łącznej wartości prezentów przekazanych jednej osobie w danym roku, a nie jednej faktury czy jednego zamówienia. Dlatego trzeba monitorować wydania narastająco. Osobno nadal liczy się cena jednostkowa netto konkretnego prezentu.
Przy zestawach trzeba znać wartość netto poszczególnych elementów albo całego kompletu, zależnie od sposobu dokumentacji. Jeśli zestaw nie mieści się w limitach, może powstać VAT należny. W praktyce najlepiej rozbić komplet na pozycje na fakturze i w ewidencji.
Może, ale decyduje cena nabycia netto, a nie sam rodzaj produktu. Kubki i powerbanki często przekraczają 20 zł netto, więc bez ewidencji nie korzystają ze zwolnienia. Alkohol i zestawy VIP zwykle szybciej przekraczają limity, więc częściej wymagają naliczenia VAT.
W praktyce najważniejsze są trzy rzeczy: cena jednostkowa netto, ewidencja obdarowanych i kontrola limitu 100 zł rocznie na osobę. Jeśli te elementy masz uporządkowane, rozliczenie VAT od prezentów dla kontrahentów staje się przewidywalne i znacznie bezpieczniejsze dla marketingu, HR oraz księgowości.