Czego się dowiesz?
Prezenty o małej wartości w VAT to towary przekazywane nieodpłatnie, które mogą korzystać ze szczególnych zasad, jeśli mieszczą się w ustawowych progach liczonych w kwotach netto. Do limitów porównuje się cenę nabycia lub koszt wytworzenia bez VAT, więc przy zakupach i planowaniu akcji trzeba pracować na wartościach netto, a nie brutto.
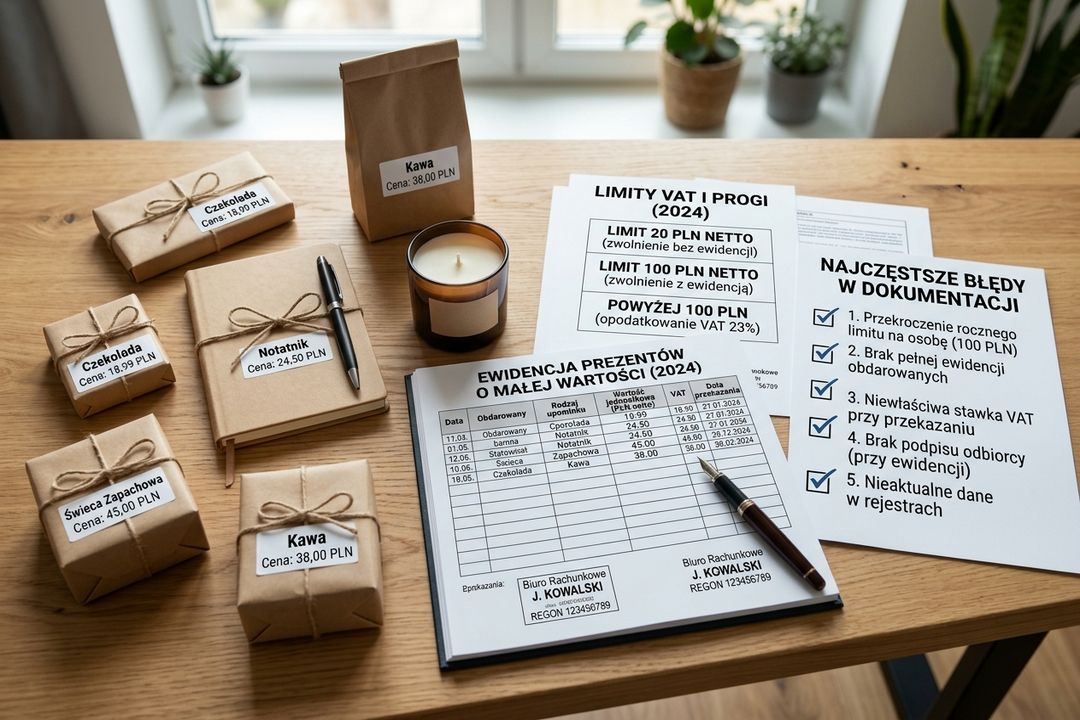
Ewidencja osób obdarowanych powinna pozwalać jednoznacznie ustalić, komu przekazano prezent, kiedy to nastąpiło i jaką miał wartość netto. W praktyce wpisuje się datę wydania, dane odbiorcy, rodzaj prezentu, jednostkową cenę nabycia albo koszt wytworzenia netto oraz narastającą wartość prezentów przekazanych tej osobie od początku roku.
Najczęstsze błędy przy prezentach o małej wartości w VAT to liczenie limitów w kwotach brutto, brak kontroli rocznej wartości dla jednej osoby i błędna ocena zestawów wyłącznie po łącznej cenie paczki. Problemem bywa też traktowanie ewidencji jako archiwum po fakcie zamiast narzędzia, które ma pomóc podjąć decyzję jeszcze przed wydaniem kolejnego upominku.
Proces wydawania prezentów o małej wartości powinien zaczynać się jeszcze przed zakupem, od sprawdzenia ceny netto każdego produktu lub składnika zestawu oraz celu biznesowego wydatku. Przy wydaniu trzeba od razu rozdzielać gadżety masowe od pakietów imiennych, uzupełniać rejestr tam, gdzie to potrzebne, i archiwizować faktury, specyfikacje, listy odbiorców oraz potwierdzenia wysyłki.
Prezenty o małej wartości a vat to temat, w którym najwięcej błędów dotyczy limitów 20 i 100 zł oraz ewidencji obdarowanych. Wyjaśniamy, kiedy nieodpłatne przekazanie nie podlega VAT, jak liczyć paczki prezentowe i jak ustawić proces w firmie, by uniknąć dopłaty podatku.
Co znajdziesz w artykule?
Jeśli chcesz poprawnie rozliczyć prezenty o małej wartości a VAT, zacznij od definicji z art. 7 ust. 4 ustawy o VAT. Przepisy przewidują dwa odrębne warianty, dzięki którym nieodpłatne przekazanie towarów może nie podlegać VAT. Różnica między nimi nie sprowadza się wyłącznie do kwoty. Kluczowe znaczenie ma także to, czy prowadzisz ewidencję osób obdarowanych.
W praktyce masz do dyspozycji dwa limity. Pierwszy to 100 zł netto rocznie dla jednej osoby, ale tylko wtedy, gdy jesteś w stanie ustalić, kto otrzymał prezent i prowadzisz odpowiedni rejestr. Drugi to 20 zł netto jednostkowo bez ewidencji. Ten próg dotyczy pojedynczego towaru i pozwala działać prościej, ale tylko przy niskiej wartości każdego wydawanego przedmiotu.
Wariant z limitem 100 zł netto sprawdza się wtedy, gdy rozdajesz bardziej wartościowe upominki: na przykład welcome packi dla nowych pracowników, prezenty dla klientów po spotkaniach handlowych albo zestawy dla prelegentów na konferencji. Warunek jest jeden: łączna wartość prezentów przekazanych jednej osobie w danym roku podatkowym nie może przekroczyć 100 zł netto.
Tu bardzo ważne są dwa elementy. Po pierwsze, limit dotyczy jednej konkretnej osoby, a nie całej akcji marketingowej. Po drugie, chodzi o rok podatkowy, więc jeśli tej samej osobie przekażesz kilka prezentów w różnych miesiącach, ich wartość musisz zsumować. Jeżeli w marcu wręczysz kubek za 28 zł netto, w czerwcu notes za 22 zł netto, a w listopadzie powerbank za 45 zł netto, łączna wartość wyniesie 95 zł netto i nadal zmieścisz się w limicie.
Jeśli jednak ta sama osoba dostanie jeszcze czwarty upominek za 12 zł netto, suma wzrośnie do 107 zł netto. Wtedy przestajesz mieścić się w definicji prezentów o małej wartości w tym wariancie. To właśnie dlatego sam zakup odpowiednich gadżetów nie wystarczy. Potrzebujesz także kontroli narastająco w ciągu roku.
Drugi wariant jest prostszy organizacyjnie. Jeżeli jednostkowa cena nabycia towaru albo jednostkowy koszt jego wytworzenia nie przekracza 20 zł netto, możesz przekazać taki prezent bez prowadzenia ewidencji osób obdarowanych. To rozwiązanie jest szczególnie wygodne przy masowych działaniach: targach, konferencjach, wysyłkach do dużej liczby leadów czy akcjach samplingowych.
Typowe przykłady to długopisy, smycze, notesy, opaski eventowe, proste bidony, breloki czy małe akcesoria biurowe. Jeśli każdy taki przedmiot mieści się w limicie 20 zł netto, nie musisz przypisywać go do konkretnej osoby. To oszczędza czas, zwłaszcza gdy rozdajesz kilkaset lub kilka tysięcy sztuk.
Warto pamiętać, że od 1 stycznia 2021 r. próg ten wzrósł z 10 zł do 20 zł netto. Ta zmiana dała firmom większy margines przy zamówieniach gadżetów reklamowych. W praktyce wiele produktów, które wcześniej wypadały z bezpiecznego limitu, dziś można rozliczyć bez ewidencji.
To jeden z najczęstszych punktów pomyłki. Przy analizie prezenty o małej wartości a VAT limity porównujesz zawsze do kwoty netto, czyli bez podatku VAT. Nie patrzysz na cenę brutto z oferty, sklepu internetowego czy faktury konsumenckiej. Jeżeli gadżet kosztuje 24,60 zł brutto przy stawce 23%, jego wartość netto wynosi 20 zł i nadal mieści się w limicie bez ewidencji.
Analogicznie, jeśli produkt kosztuje 21 zł netto, to nawet gdy jego cena brutto wygląda niepozornie, nie spełnia już warunku dla wariantu bez ewidencji. W takim przypadku musisz rozważyć ewidencję i limit 100 zł rocznie dla jednej osoby albo zaakceptować ryzyko obowiązku rozliczenia VAT przy przekazaniu. Dlatego na etapie zakupów najlepiej od razu pracować na kwotach netto.
💡 Limit 20 zł od 2021 r.: Od 1 stycznia 2021 r. próg dla prezentów bez ewidencji wzrósł z 10 zł do 20 zł netto. To efekt zmian w pakiecie SLIM VAT.
Najważniejsza praktyczna korzyść jest taka, że jeżeli spełnisz warunki ustawowe dla prezentów o małej wartości, nieodpłatne przekazanie nie podlega VAT. To oznacza, że samo wręczenie klientowi, uczestnikowi eventu czy pracownikowi upominku nie generuje obowiązku naliczenia podatku należnego, o ile mieścisz się w ustawowych ramach.
Żeby nieodpłatne wydanie towaru nie podlegało VAT, prezent musi spełniać definicję prezentu o małej wartości. W praktyce oznacza to jeden z dwóch scenariuszy:
Jeżeli nie spełnisz tych warunków, wyjątek przestaje działać. Dla firmy oznacza to realne ryzyko konieczności rozliczenia VAT od nieodpłatnego przekazania. Przy większych akcjach promocyjnych może to być koszt odczuwalny. Jeśli rozdajesz 300 zestawów, a każdy z nich został błędnie zakwalifikowany, korekta może dotyczyć całej akcji, a nie pojedynczego incydentu.
Właśnie dlatego temat prezenty o małej wartości a VAT powinien być omawiany nie tylko z księgowością, lecz także z marketingiem, HR i działem zakupów. To te zespoły zwykle wybierają produkty, ustalają budżet i decydują, komu oraz w jakiej formule gadżety będą przekazywane.
Druga istotna kwestia dotyczy podatku naliczonego przy zakupie. Jeżeli gadżety są wykorzystywane w działalności gospodarczej, co w praktyce obejmuje działania promocyjne, budowanie relacji z klientami, akcje employer brandingowe czy eventy, możesz co do zasady zachować pełne odliczenie VAT od ich nabycia. Dotyczy to na przykład upominków reklamowych, welcome packów, materiałów rozdawanych podczas targów oraz zestawów dla uczestników szkoleń.
Takie podejście potwierdzają interpretacje Dyrektora Krajowej Informacji Skarbowej, w tym stanowiska wskazywane w 2023 i 2025 roku. Wnioski z tych rozstrzygnięć są praktyczne: jeśli zakup służy działalności gospodarczej, a przekazywane towary mieszczą się w zasadach właściwych dla prezentów o małej wartości, można jednocześnie nie naliczać VAT przy wydaniu i odliczyć VAT naliczony przy zakupie.
Nie oznacza to jednak automatyzmu. Kluczowe jest faktyczne powiązanie wydatku z działalnością firmy. Jeżeli kupujesz gadżety typowo reprezentacyjne albo nie potrafisz wykazać ich związku z aktywnością biznesową, analiza może wyglądać inaczej. Dlatego warto zachować zamówienia, opisy akcji, listy uczestników, regulaminy eventów czy wewnętrzne uzasadnienie celu zakupu.
Ewidencja nie jest dodatkiem „na wszelki wypadek”, tylko warunkiem skorzystania z limitu 100 zł netto rocznie dla jednej osoby. Jeżeli przekazujesz prezent droższy niż 20 zł netto albo kilka tańszych prezentów, których suma dla tej samej osoby ma zmieścić się do 100 zł netto, musisz prowadzić rejestr pozwalający ustalić, kto otrzymał dany towar.
Bez takiej ewidencji zostaje wyłącznie prostszy wariant do 20 zł netto za sztukę. To oznacza, że prezent za 50 zł netto rozdany bez rejestru nie skorzysta z wyjątku tylko dlatego, że „to przecież gadżet firmowy”. Właśnie tu firmy najczęściej popełniają błąd.
Dobra ewidencja powinna być prosta, ale kompletna. Musi zawierać takie dane, które pozwolą bez wątpliwości przypisać prezent do konkretnej osoby i ustalić jego wartość. W praktyce wpisz co najmniej:
Ten ostatni element nie wynika wprost z technicznej formy rejestru, ale bardzo ułatwia kontrolę. Jeśli widzisz od razu, że dany klient ma już 76 zł netto wykorzystanego limitu, unikniesz przypadkowego przekroczenia 100 zł przy kolejnej wysyłce.
W praktyce firmy najczęściej mają problem nie z samym przepisem, ale z organizacją procesu. Przy wysyłkach kurierskich sprawa jest stosunkowo prosta: możesz powiązać numer przesyłki z listą odbiorców i dokumentem wydania. Przy eventach bywa trudniej, bo część upominków trafia do osób zapisanych wcześniej, a część jest rozdawana spontanicznie.
Dobrym rozwiązaniem jest rozdzielenie działań na dwa modele. Dla gadżetów masowych do 20 zł netto stosujesz wariant bez ewidencji. Dla droższych pakietów, na przykład welcome bagów po 65 zł netto, przygotowujesz listę odbiorców jeszcze przed wydarzeniem i potwierdzasz odbiór na miejscu albo po wysyłce. Taki podział ogranicza chaos i zmniejsza liczbę błędów w rozliczeniach.
W działaniach HR warto przypisać obowiązek wpisu do ewidencji osobie odpowiedzialnej za onboarding lub employer branding. W marketingu i sprzedaży sprawdza się prosty arkusz współdzielony z kontrolą limitu rocznego. Najgorszy wariant to sytuacja, w której każdy dział rozdaje prezenty osobno, a nikt nie widzi pełnego obrazu dla jednego odbiorcy.
⚠️ Brak ewidencji = ryzyko VAT: Jeśli prezent przekracza 20 zł netto za sztukę, a firma nie prowadzi ewidencji obdarowanych, może stracić prawo do wyjątku i musi rozliczyć VAT.
To jeden z obszarów, który budzi najwięcej nieporozumień. Firmy bardzo często patrzą wyłącznie na łączną wartość paczki, a to prowadzi do błędnych wniosków. Przy zestawach i paczkach prezentowych nie analizujesz wyłącznie całej sumy. Trzeba sprawdzić wartość każdego składnika osobno.
Jeżeli paczka zawiera cztery produkty: notes za 14 zł netto, długopis za 8 zł netto, kubek za 19 zł netto i smycz za 5 zł netto, każdy element mieści się w limicie 20 zł netto. Mimo że cała paczka ma wartość 46 zł netto, nadal możesz analizować ją w formule prezentów o małej wartości bez ewidencji, ponieważ jednostkowa wartość każdego towaru nie przekracza 20 zł netto.
To ważne zwłaszcza przy kampaniach, w których chcesz zbudować atrakcyjny zestaw z kilku prostszych gadżetów zamiast jednego droższego produktu. Z perspektywy podatkowej taki model bywa bezpieczniejszy, o ile rzeczywiście masz do czynienia z odrębnymi składnikami o ustalonych jednostkowych cenach.
Sama okoliczność, że paczka jako całość przekracza 20 zł netto, nie przekreśla automatycznie wyjątku. To szczególnie istotne przy wysyłkach świątecznych, kitach konferencyjnych i pakietach startowych dla pracowników. Jeżeli każdy składnik ma jednostkową cenę do 20 zł netto, nie musisz z góry zakładać, że potrzebna będzie ewidencja albo że powstanie VAT należny od przekazania.
Warunkiem jest jednak rzetelne udokumentowanie cen poszczególnych elementów. Jeśli kupujesz gotowy zestaw bez rozbicia na składniki albo sam nie potrafisz wykazać jednostkowej wartości każdego towaru, obrona takiego podejścia będzie trudniejsza. Przy zamówieniach warto więc od razu zadbać o specyfikację z rozpisaniem elementów i ich cen netto.
Jeżeli choć jeden składnik zestawu kosztuje więcej niż 20 zł netto, musisz zatrzymać się i sprawdzić, czy możesz zastosować wariant z ewidencją do 100 zł rocznie dla jednej osoby. Przykład: paczka zawiera notes za 12 zł netto, czekoladę za 9 zł netto i termos za 39 zł netto. Dwa pierwsze elementy mieszczą się w limicie bez ewidencji, ale termos już nie.
W takiej sytuacji potrzebujesz odpowiedzi na dwa pytania. Po pierwsze, czy wiesz dokładnie, kto otrzymał zestaw. Po drugie, czy łączna wartość prezentów dla tej osoby w danym roku nie przekroczy 100 zł netto. Jeśli tak, ewidencja może uratować rozliczenie. Jeśli nie, pojawia się ryzyko, że przekazanie będzie wymagało rozliczenia VAT.
Dla działu zakupów i marketingu oznacza to prosty wniosek: przy paczkach prezentowych nie wystarczy zaakceptować budżetu całego zestawu. Trzeba sprawdzić także strukturę wartości poszczególnych elementów. To często drobna zmiana w procesie, ale pozwala uniknąć kosztownej korekty po zakończeniu akcji.
W praktyce przepisy same w sobie nie są najbardziej problematyczne. Kłopot pojawia się wtedy, gdy firma ma dobry cel biznesowy, ale słabo ułożony proces. Właśnie wtedy temat prezenty o małej wartości a VAT zamienia się z prostego wyjątku w źródło dopłaty, korekt i sporów z księgowością.
Pierwszy błąd to liczenie limitów w kwotach brutto. Przepisy odwołują się do wartości netto, czyli ceny nabycia lub kosztu wytworzenia bez VAT. Jeżeli porównujesz limity do kwoty brutto, możesz niepotrzebnie zrezygnować z wyjątku albo odwrotnie, błędnie uznać, że dany towar mieści się w progu.
Drugi częsty błąd to patrzenie tylko na łączną wartość paczki. Jak już wiesz, przy zestawach znaczenie ma jednostkowa wartość każdego składnika. Błędne zsumowanie całości może doprowadzić do niepotrzebnego naliczenia VAT albo do chaosu w kwalifikacji różnych akcji promocyjnych.
Trzeci problem to brak kontroli limitu rocznego dla jednej osoby. Działy często pracują osobno: sprzedaż wysyła upominek po spotkaniu, marketing dorzuca paczkę świąteczną, a HR przygotowuje osobny zestaw dla ambasadora marki. Każda akcja z osobna wydaje się niewinna, ale razem mogą przekroczyć 100 zł netto.
Brak ewidencji przy prezentach powyżej 20 zł netto to błąd o bardzo konkretnej konsekwencji: możesz utracić prawo do zastosowania wyjątku. Innymi słowy, jeśli rozdajesz prezenty po 50 zł netto i nie prowadzisz rejestru obdarowanych, nie możesz oprzeć się na limicie 100 zł rocznie, bo nie jesteś w stanie go wykazać.
Skutek jest praktyczny, nie teoretyczny. Przy kontroli albo przy wewnętrznej weryfikacji może się okazać, że od nieodpłatnego przekazania trzeba było rozliczyć VAT. Przy większych kampaniach, gdzie wydajesz 200, 500 lub 1000 sztuk droższych zestawów, błąd szybko rośnie wartościowo.
Do tego dochodzi brak kontroli rocznej. Sama ewidencja nie wystarczy, jeśli nikt nie monitoruje narastająco wartości dla jednej osoby. Rejestr ma działać nie jako archiwum po fakcie, ale jako narzędzie decyzyjne przed kolejnym wydaniem prezentu.
Interpretacje indywidualne są cenną wskazówką, ale nie działają jak uniwersalna polisa bezpieczeństwa dla każdego przedsiębiorcy. Chronią tylko wtedy, gdy Twój stan faktyczny jest identyczny z tym opisanym we wniosku. Jeśli w interpretacji mowa o konkretnym modelu dystrybucji gadżetów, rodzaju odbiorców i sposobie dokumentowania, a u Ciebie proces wygląda inaczej, nie możesz bezrefleksyjnie przenieść wniosków 1:1.
To oznacza, że interpretacje z 2023 i 2025 roku warto traktować jako potwierdzenie kierunku, ale nie jako zastępstwo dla własnej analizy procesu. Jeżeli masz niestandardowy model przekazań, łączysz działania marketingowe z HR albo wysyłasz zestawy o mieszanej strukturze wartości, ostrożność będzie rozsądniejsza niż kopiowanie cudzego schematu.
✅ Liczymy wartość netto: Porównuj limit zawsze do ceny nabycia lub kosztu wytworzenia bez VAT. Dodatkowo kontroluj wartość prezentów dla jednej osoby w skali całego roku.
Najlepszym zabezpieczeniem nie jest skomplikowana procedura, tylko prosty i powtarzalny proces. Jeśli odpowiadasz za marketing, HR, eventy albo zakupy, potrzebujesz jasnych zasad jeszcze przed złożeniem zamówienia. Dzięki temu temat prezenty o małej wartości a VAT przestaje być problemem księgowym po fakcie, a staje się elementem planowania akcji.
Przed zakupem gadżetów sprawdź kilka rzeczy w konkretnej kolejności:
Taka checklista zajmuje kilka minut, a w praktyce eliminuje większość najdroższych pomyłek. Szczególnie ważna jest specyfikacja składników przy paczkach. Bez niej po kilku miesiącach trudno odtworzyć, czy paczka była zbudowana z czterech tańszych elementów, czy z jednego droższego produktu i dodatków.
Moment wydania prezentu też powinien mieć prosty standard. Jeśli prezent przekracza 20 zł netto albo seria prezentów dla danej osoby ma być rozliczana w limicie 100 zł rocznie, osoba odpowiedzialna za wydanie powinna od razu uzupełnić rejestr. Nie warto odkładać tego „na później”, bo wtedy najszybciej gubią się dane.
Przy eventach dobrze działa zasada dwóch strumieni. Pierwszy strumień to gadżety masowe do 20 zł netto, rozdawane bez ewidencji. Drugi to pakiety imienne lub limitowane, wydawane według listy. Dzięki temu nie obciążasz zespołu nadmiarem formalności tam, gdzie nie są potrzebne, ale zachowujesz kontrolę nad droższymi przekazaniami.
Jeśli organizujesz wysyłkę do klientów lub pracowników, połącz dokument wydania z potwierdzeniem nadania i listą odbiorców. Taki komplet zwykle wystarcza, by odtworzyć przebieg operacji i obronić sposób rozliczenia w razie pytań.
Dokumentacja powinna być łatwa do odszukania nie tylko dla księgowości, ale też dla osoby, która za pół roku przejmie projekt. W praktyce warto trzymać w jednym miejscu:
Nie chodzi o rozbudowaną biurokrację. Chodzi o to, żeby po czasie móc odpowiedzieć na trzy pytania: co zostało przekazane, komu i za ile netto. Jeśli masz te trzy informacje uporządkowane, ryzyko błędnego rozliczenia wyraźnie spada.
Nie, jeśli spełniają warunki z art. 7 ust. 4 ustawy o VAT. Bez ewidencji chodzi o towary do 20 zł netto za sztukę, a z ewidencją do 100 zł netto rocznie dla jednej osoby. Wtedy nieodpłatne przekazanie nie podlega VAT.
Limit wynosi 20 zł netto jednostkowo. Liczy się cena nabycia lub koszt wytworzenia pojedynczego towaru bez VAT. Próg 10 zł został podniesiony do 20 zł od 1 stycznia 2021 roku.
Ewidencja jest potrzebna wtedy, gdy firma chce korzystać z limitu 100 zł netto rocznie dla jednej osoby. Rejestr musi pozwalać ustalić, kto dostał prezent, kiedy i o jakiej wartości. Bez ewidencji zostaje tylko wariant do 20 zł netto za sztukę.
Przy zestawach analizuje się wartość każdego elementu osobno, a nie tylko łączną wartość paczki. Jeśli każdy składnik ma cenę nabycia do 20 zł netto, paczka może nadal mieścić się w zasadach dla prezentów o małej wartości. Sama suma powyżej 20 zł nie przekreśla automatycznie wyjątku.
Tak, jeżeli zakup służy działalności gospodarczej i spełnione są warunki dla prezentów o małej wartości. W praktyce dotyczy to np. upominków reklamowych, welcome packów czy gadżetów eventowych. W takim modelu można zachować pełne odliczenie VAT naliczonego.
Taki prezent nie skorzysta z limitu bez ewidencji, bo przekracza 20 zł netto za sztukę. Jeśli firma nie ma rejestru obdarowanych, może powstać obowiązek rozliczenia VAT od nieodpłatnego przekazania. To częsty błąd przy akcjach marketingowych i HR.
Przy prezentach firmowych najwięcej zależy nie od samego budżetu, lecz od poprawnego przypisania limitu, wartości netto i obowiązku ewidencji. Jeśli uporządkujesz te trzy elementy jeszcze przed zamówieniem i wydaniem gadżetów, ograniczysz ryzyko dopłaty VAT oraz późniejszych korekt. To temat, który warto traktować jako stały element procesu zakupowego, a nie jednorazową formalność.