Czego się dowiesz?
Gadżety reklamowe mogą być kosztem uzyskania przychodu wtedy, gdy firma ponosi wydatek w celu osiągnięcia przychodu, zachowania źródła przychodów albo jego zabezpieczenia. Trzeba też wykazać, że zakup był faktycznie opłacony przez firmę, związany z działalnością i miał konkretny cel reklamowy lub sprzedażowy, na przykład udział w targach czy kampanii leadowej.
Rozróżnienie reklamy i reprezentacji decyduje o tym, czy wydatek zostanie w kosztach podatkowych, czy urząd go wyłączy. Reklama promuje ofertę i markę na rynku, a reprezentacja służy raczej budowaniu prestiżu i relacji, dlatego ten sam gadżet może zostać oceniony różnie w zależności od odbiorców, skali rozdania i okoliczności wręczenia.
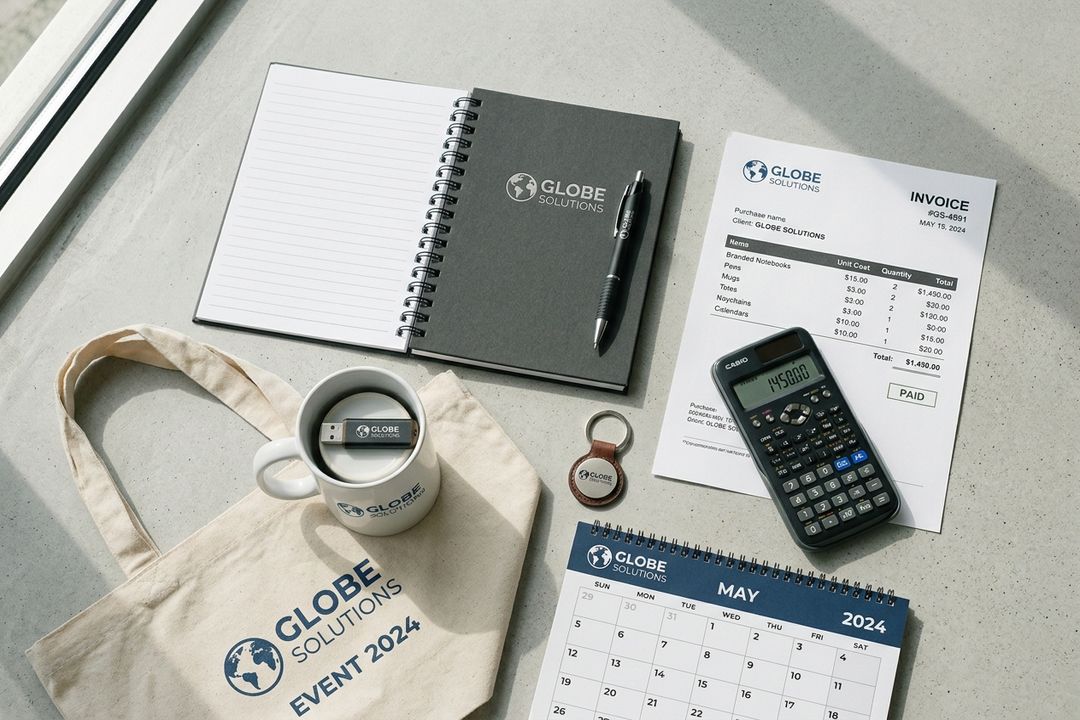
W praktyce najlepiej bronią się gadżety rozdawane masowo w ramach konkretnych działań marketingowych, takie jak notesy, długopisy, torby, bidony, koszulki czy pakiety konferencyjne z logo. Szczególnie czytelny związek z przychodem widać przy targach, konferencjach, akcjach promujących nowy produkt, kampaniach leadowych i wydarzeniach employer brandingowych.
Największe ryzyko podatkowe mają upominki ekskluzywne, selektywnie wręczane oraz słabo powiązane z konkretną akcją promocyjną. Problemem są też zakupy bez planu użycia, prezenty przekazywane prywatnie lub ceremonialnie oraz sytuacje, w których brakuje dowodów, że gadżety rzeczywiście służyły reklamie firmy.
Nie każdy firmowy upominek da się bezpiecznie wrzucić w koszty. Sprawdź, kiedy gadżety reklamowe koszt uzyskania przychodu, a kiedy urząd może uznać wydatek za reprezentację. W artykule znajdziesz zasady, przykłady i wskazówki dotyczące dokumentacji oraz VAT.
Co znajdziesz w artykule?
To, czy gadżety reklamowe koszt uzyskania przychodu rzeczywiście tworzą, zależy od spełnienia kilku warunków jednocześnie. Punktem wyjścia jest zasada z art. 15 ust. 1 ustawy o CIT oraz odpowiednie regulacje w ustawie o PIT. W praktyce oznacza to, że wydatek musi zostać poniesiony w celu osiągnięcia przychodu, zachowania źródła przychodów albo jego zabezpieczenia. Sam zakup długopisów, notesów, kubków czy toreb z logo firmy nie wystarcza. Liczy się jeszcze to, po co je kupiłeś, komu je przekazałeś i jak to udokumentowałeś.
W przypadku firmowych upominków najczęściej trzeba wykazać cztery elementy. Po pierwsze, wydatek musi być faktycznie poniesiony, czyli opłacony przez firmę. Po drugie, potrzebna jest rzetelna dokumentacja, przede wszystkim faktura. Po trzecie, musi istnieć związek z prowadzoną działalnością, a nie z prywatnymi relacjami lub zwykłą grzecznością biznesową. Po czwarte, powinieneś móc wskazać racjonalny cel reklamowy, promocyjny lub sprzedażowy. Jeżeli zamawiasz 1000 smyczy na targi branżowe, związek z promocją jest zwykle łatwy do obrony. Jeżeli kupujesz 12 ekskluzywnych prezentów dla wybranych kontrahentów, ryzyko sporu wyraźnie rośnie.
W CIT podstawowe znaczenie ma art. 15 ust. 1, który definiuje koszty uzyskania przychodów szeroko, ale nie bezwarunkowo. Analogiczna logika działa w PIT. Organ podatkowy nie pyta wyłącznie o to, czy zakup był firmowy, ale czy był gospodarczo uzasadniony. Dla marketera albo właściciela firmy to ważna różnica. Nie wystarczy bowiem stwierdzić, że gadżety „mogły pomóc” w sprzedaży. Trzeba pokazać, że ich zakup wpisywał się w realne działania firmy: kampanię, event, targi, akcję leadową, program partnerski lub aktywność wizerunkową o reklamowym charakterze.
Z drugiej strony przepisy nie wymagają, abyś udowodnił konkretny przychód z każdej rozdanej sztuki. To istotne, bo gadżety reklamowe rzadko przekładają się na jedną, mierzalną transakcję. Częściej wspierają rozpoznawalność marki, przypominają o ofercie i zwiększają szanse na kontakt handlowy. Właśnie dlatego fiskus zwykle traktuje takie wydatki jako koszty pośrednie, o ile nie wchodzą w obszar reprezentacji.
Najlepiej zrobić to bardzo konkretnie. Jeżeli zamawiasz 500 notesów i 500 długopisów na konferencję, opisz akcję już na etapie zamówienia. W dokumentach wewnętrznych wskaż nazwę wydarzenia, termin, grupę odbiorców i cel, na przykład: pozyskanie leadów sprzedażowych, wsparcie rozpoznawalności nowej usługi, promocja marki wśród uczestników targów. Taki opis jest znacznie mocniejszy niż ogólne „materiały reklamowe”.
Pomaga także skala i sposób dystrybucji. Jeśli gadżety trafiają do szerokiego grona odbiorców, są rozdawane publicznie, mają logo firmy i standardowy użytkowy charakter, łatwiej obronić stanowisko, że gadżety reklamowe koszt uzyskania przychodu stanowią. W praktyce mocne argumenty to między innymi obecność stoiska na targach, liczba uczestników wydarzenia, harmonogram akcji promocyjnej, raport z kampanii czy dokument potwierdzający wydanie materiałów zespołowi eventowemu.
Im lepiej pokażesz ciąg przyczynowy między zakupem a działaniem reklamowym, tym mniejsze ryzyko zakwestionowania kosztu. To ważne zwłaszcza wtedy, gdy budżet akcji wynosi kilkanaście lub kilkadziesiąt tysięcy złotych i kontrola może pojawić się po dłuższym czasie.
Największy problem podatkowy nie dotyczy zwykle samego zakupu, tylko kwalifikacji wydatku. Jeżeli urząd uzna, że nie była to reklama, ale reprezentacja, koszt może wypaść z rozliczenia. W CIT znaczenie ma tu art. 16 ust. 1 pkt 28, który wyłącza z kosztów uzyskania przychodów koszty reprezentacji. Dlatego przy analizie wydatku trzeba patrzeć nie tylko na produkt, lecz także na całe otoczenie biznesowe: do kogo trafił, w jakich okolicznościach i jaki efekt miał wywołać.
Reklama służy promocji oferty, zwiększeniu rozpoznawalności i dotarciu do rynku. Reprezentacja skupia się raczej na budowaniu prestiżu, podkreślaniu wyjątkowości relacji lub tworzeniu wizerunku firmy w sposób bardziej okazały. W praktyce ta granica bywa cienka. Ten sam produkt może zostać uznany raz za nośnik reklamy, a innym razem za reprezentację, jeśli zmienisz kontekst wręczenia.
Najbezpieczniejszy podatkowo model to rozdawnictwo o szerokim zasięgu. Jeżeli podczas targów wydajesz 800 smyczy, 600 długopisów i 300 bidonów osobom odwiedzającym stoisko, dominują cechy reklamy. Odbiorcy są anonimowi lub półanonimowi, liczba wydań jest duża, a cel jest prosty: marka ma zostać zapamiętana. Podobnie działa dystrybucja podczas konferencji, webinarów stacjonarnych, dni otwartych czy kampanii outdoorowych z obsługą promocyjną.
W takich sytuacjach liczy się użytkowy i promocyjny charakter przedmiotu. Notes, torba bawełniana, identyfikator, brelok czy kubek termiczny z oznaczeniem firmy mogą wspierać sprzedaż pośrednio, bo zwiększają kontakt odbiorcy z marką. Fiskus zwykle patrzy tu przychylniej niż przy prezentach wręczanych kameralnie, bez szerszej akcji marketingowej.
Ryzyko rośnie wtedy, gdy prezent trafia do wąskiej grupy ważnych partnerów biznesowych. Jeżeli kupujesz elegancki zestaw prezentowy dla 10 kluczowych klientów, a wręczenie odbywa się podczas indywidualnych spotkań, urząd może uznać, że głównym celem nie była reklama, tylko podtrzymanie relacji i stworzenie korzystnego wizerunku firmy. To klasyczny obszar reprezentacji.
Nie chodzi wyłącznie o luksus. Nawet średni budżet jednostkowy może być problematyczny, jeśli upominki są selektywnie kierowane do konkretnych osób i nie towarzyszy im żadna szersza akcja promocyjna. Gdy grupa odbiorców liczy 5, 15 czy 20 osób, a przekazanie ma bardziej osobisty niż reklamowy charakter, argumentacja o koszcie robi się słabsza.
To jeden z najczęstszych błędów w praktyce. Wiele osób zakłada, że tani przedmiot zawsze jest reklamą, a drogi zawsze reprezentacją. Tak nie jest. O kwalifikacji decyduje przede wszystkim cel i sposób użycia. Przykład: powerbank za 45 zł rozdawany 300 uczestnikom konferencji technologicznej może być normalnym wydatkiem reklamowym. Z kolei pióro za 35 zł wręczane indywidualnie trzem prezesom po zamkniętym spotkaniu może zostać ocenione jako element reprezentacji.
Jeżeli chcesz bezpiecznie ocenić wydatek, zadaj sobie trzy pytania. Czy odbiorcy są szeroką grupą? Czy przekazanie jest częścią konkretnej akcji promocyjnej? Czy przedmiot ma przede wszystkim przypominać o marce, a nie budować prestiż relacji? Im częściej odpowiesz „tak”, tym łatwiej obronisz stanowisko, że gadżety reklamowe koszt uzyskania przychodu tworzą.
⚠️ Cena to za mało: Tani gadżet też może być reprezentacją, a droższy nadal reklamą. Fiskus bada cel, skalę rozdania i krąg odbiorców.
W praktyce podatkowej najlepiej bronią się wydatki, które są elementem dobrze opisanej aktywności marketingowej. Jeżeli kupujesz gadżety z przeznaczeniem na targi, konferencję, roadshow, kampanię leadową albo akcję employer brandingową o szerokim zasięgu, łatwiej wykazać reklamowy sens zakupu. Właśnie w takich sytuacjach fraza gadżety reklamowe koszt uzyskania przychodu ma realne zastosowanie, a nie tylko teoretyczne znaczenie.
Targi to modelowy przykład. Firma wystawia stoisko, ponosi koszt powierzchni, zabudowy, obsługi i materiałów promocyjnych. Gadżety rozdawane odwiedzającym mają w takim układzie czytelny cel: przyciągnąć ruch, wydłużyć kontakt z marką, wesprzeć zapamiętanie nazwy firmy albo produktu. Jeżeli zamawiasz na wydarzenie 1000 sztuk długopisów po 2,50 zł netto, 500 notesów po 6 zł netto i 300 toreb po 8 zł netto, trudno mówić o reprezentacji, jeśli przedmioty są rozdawane publicznie i masowo.
Podobnie działa sytuacja, w której gadżety są częścią pakietu konferencyjnego. Torba z logo, notes, identyfikator, butelka lub kubek termiczny mogą pełnić jednocześnie funkcję praktyczną i reklamową. To nie jest wydatek „dla przyjemności kontrahenta”, ale element wydarzenia wspierający komunikację marki.
Do kosztów podatkowych często zalicza się również materiały wykorzystywane w kampaniach promocyjnych. Chodzi na przykład o próbki z dołączonym gadżetem, zestawy startowe do akcji leadowej, pakiety wysyłkowe dla uczestników webinaru premium, materiały na dni otwarte czy upominki wydawane podczas konkursów i aktywacji marki. Kluczowe jest to, by akcja miała szeroki i reklamowy charakter, a nie była zbiorem indywidualnych prezentów dla wybranych osób.
W praktyce dobrze bronią się też przedmioty codziennego użytku: notesy, smycze, torby, bidony, koszulki, czapki, naklejki, etui, worki sportowe czy drobna elektronika promocyjna. Im bardziej przedmiot jest powiązany z grupą docelową i kontekstem kampanii, tym lepiej. Przykładowo bidon rozdawany podczas biegu firmowego albo targów fitness ma silniejszy związek reklamowy niż przypadkowy produkt dobrany bez żadnej logiki kampanijnej.
Ważnym wsparciem są aktualne interpretacje indywidualne. W interpretacji z 7 lutego 2024 r. potwierdzono, że zakup gadżetów reklamowych może spełniać warunki z art. 15 ust. 1 ustawy o CIT, jeżeli służy działalności gospodarczej i nie ma charakteru reprezentacji. Z kolei interpretacja z 5 sierpnia 2024 r. wskazała, że gadżety przekazywane szerokiej grupie odbiorców mogą stanowić pośrednie koszty uzyskania przychodów, rozliczane w dacie poniesienia. Tę korzystną linię potwierdziła też interpretacja z 17 lutego 2025 r., akcentując związek z działalnością i brak reprezentacyjnego celu.
To nie znaczy, że każda sprawa jest automatycznie bezpieczna. Interpretacje chronią tylko wnioskodawcę i tylko w opisanym stanie faktycznym. Pokazują jednak wyraźny kierunek: jeśli gadżety są rozdawane masowo, mają funkcję promocyjną i są dobrze opisane dokumentacyjnie, organy skarbowe akceptują ich ujęcie jako koszt. Dla osób planujących budżet marketingowy to cenna wskazówka, bo pozwala projektować akcję od razu w sposób podatkowo uporządkowany.
💡 KIS potwierdza korzystną linię: Interpretacje z 7.02.2024, 5.08.2024 i 17.02.2025 wskazują, że masowo rozdawane gadżety mogą być pośrednim kosztem podatkowym.
Nie każdy zakup z działu marketingu warto ujmować w kosztach automatycznie. Są sytuacje, w których ryzyko podatkowe jest na tyle wysokie, że lepiej wcześniej przeanalizować wydatek albo przygotować mocniejsze uzasadnienie. Dotyczy to zwłaszcza upominków ekskluzywnych, selektywnie wręczanych i słabo osadzonych w konkretnej akcji promocyjnej.
Czerwona flaga pojawia się wtedy, gdy prezent jest okazały, a liczba odbiorców niewielka. Zestaw premium, markowy alkohol, elegancka galanteria, wysokobudżetowa elektronika albo prezent świąteczny dla kilku strategicznych klientów to klasyczne przykłady obszaru reprezentacji. Nawet jeśli na produkcie widnieje logo, organ może dojść do wniosku, że podstawowym celem było budowanie prestiżu i relacji, a nie reklama skierowana do rynku.
Duże znaczenie ma też kontekst wręczenia. Prezent przekazany prywatnie, podczas kolacji, zamkniętego spotkania zarządu czy jubileuszu kontrahenta będzie oceniany inaczej niż ten sam produkt rozdawany publicznie podczas wydarzenia z udziałem kilkuset osób. Właśnie dlatego wrażenie „to przecież też promuje firmę” bywa niewystarczające.
Drugi częsty problem to słaba dokumentacja. Nawet typowo promocyjny gadżet może wypaść z kosztów, jeśli nie potrafisz pokazać, po co został kupiony i jak został wykorzystany. Faktura opisana ogólnie jako „artykuły reklamowe” nie zawsze wystarczy, zwłaszcza przy większych budżetach. Bez briefu, bez ewidencji wydań, bez wskazania wydarzenia lub kampanii urząd może zakwestionować związek z przychodem.
Ryzykowne są także zakupy robione „na zapas” bez planu użycia. Jeżeli magazynujesz gadżety przez wiele miesięcy i nie masz dokumentów potwierdzających ich rozdanie, pojawia się pytanie, czy wydatek miał realny cel reklamowy w danym okresie. Warto więc zadbać o porządek już od momentu zamówienia, a nie dopiero na etapie kontroli.
Jeżeli wydatek przejdzie test celu reklamowego i nie ma charakteru reprezentacji, pojawia się pytanie o moment rozliczenia. W większości przypadków gadżety reklamowe koszt uzyskania przychodu tworzą jako koszty pośrednie. Nie da się ich zwykle przypisać do jednej sprzedaży czy jednej faktury przychodowej. Działają szerzej: wspierają promocję, rozpoznawalność i generowanie kontaktów handlowych.
Koszty pośrednie co do zasady są potrącalne w dacie poniesienia. W praktyce oznacza to moment ujęcia kosztu zgodnie z przepisami podatkowymi i rachunkowymi, przy założeniu, że dokumentacja jest prawidłowa. Nie musisz czekać na to, aż wszystkie gadżety zostaną fizycznie rozdane w jednym dniu, o ile charakter wydatku i dokumenty potwierdzają jego związek z działalnością. To podejście potwierdzają również interpretacje KIS z 2024 i 2025 roku.
Warto jednak uważać przy dużych akcjach rozciągniętych w czasie. Jeśli zamówienie dotyczy kilku okresów, a część materiałów ma służyć kampanii prowadzonej przez wiele miesięcy, księgowe ujęcie powinno odpowiadać rzeczywistemu przebiegowi zdarzeń gospodarczych. W prostych przypadkach, takich jak jednorazowe targi czy konferencja, rozliczenie bywa zazwyczaj mniej problematyczne.
Ocena kosztu w CIT lub PIT to jedno, ale osobno trzeba sprawdzić VAT. Przy nieodpłatnym przekazaniu rzeczy może pojawić się obowiązek rozliczenia VAT należnego. Dużo zależy od wartości gadżetu, celu przekazania i szczegółów transakcji. W praktyce nie warto zakładać, że skoro wydatek jest reklamowy, to automatycznie nie ma żadnych skutków w VAT.
Dlatego przy większych akcjach promocyjnych dobrze jest rozdzielić analizę na dwa tory. Pierwszy dotyczy tego, czy zakup spełnia warunki KUP. Drugi sprawdza, czy nieodpłatne wydanie towarów nie rodzi dodatkowego obowiązku podatkowego w VAT. Taka podwójna weryfikacja jest szczególnie ważna przy kampaniach o dużym wolumenie, na przykład 2000–5000 sztuk materiałów wydawanych w różnych kanałach.
Podstawą obrony kosztu jest dobrze opisana faktura. Powinna zawierać dane podatnika, nazwę towaru, ilość, cenę jednostkową, wartości netto i brutto oraz stawkę VAT. Jeżeli zamawiasz personalizację, warto, by dokument odrębnie wskazywał usługę znakowania, nadruku, graweru lub haftu. Taki detal ma znaczenie, bo wzmacnia reklamowy charakter zakupu.
Dobra praktyka to również dopisanie w opisie wewnętrznym, do jakiej akcji odnosi się wydatek. Przykład: „500 bidonów z logo na konferencję sprzedażową 12.04.2026, akcja leadowa B2B”. Taki opis nie zastępuje dokumentów marketingowych, ale bardzo pomaga po kilku miesiącach odtworzyć sens zakupu. Przy kontroli właśnie te szczegóły często decydują, czy urząd widzi spójną historię biznesową.
Nawet dobrze zaprojektowana akcja promocyjna może przegrać w sporze z fiskusem, jeśli dokumentacja będzie chaotyczna. Dlatego o obronie kosztu najlepiej myśleć jeszcze przed zamówieniem. Dla działu marketingu, HR-u, zakupów czy eventów oznacza to prostą zasadę: każdy wydatek na gadżety powinien mieć ślad biznesowy od briefu do wydania.
Pierwszy krok to poprawna faktura oraz precyzyjny opis zamówienia. Zadbaj, by dokument jasno wskazywał rodzaj gadżetu, nakład i usługę znakowania. Jeżeli kupujesz 700 sztuk toreb z logo i 700 notesów na event employer brandingowy, niech to będzie możliwe do odczytania już z dokumentu zakupowego lub załącznika. Ogólne hasła typu „materiały promocyjne” są wygodne, ale mniej pomocne przy późniejszym wyjaśnianiu celu wydatku.
Dodatkowo warto przechowywać zamówienie, specyfikację, wizualizację nadruku i akceptację projektu. To nie są dokumenty księgowe w ścisłym sensie, ale pokazują, że produkt był przygotowany jako nośnik marki, a nie neutralny prezent bez kontekstu reklamowego.
Jeżeli gadżety trafiają do magazynu i są wydawane stopniowo, prowadź prostą ewidencję rozchodu. Nie musi to być skomplikowany system ERP. W wielu firmach wystarcza arkusz z datą, nazwą akcji, liczbą wydanych sztuk, odbiorcą wewnętrznym i miejscem dystrybucji. Taka ewidencja pozwala pokazać, że 300 sztuk trafiło na targi w Poznaniu, 150 na konferencję partnerów, a 200 do pakietów onboardingowych podczas dnia otwartego.
To szczególnie ważne wtedy, gdy jedna dostawa jest wykorzystywana w kilku akcjach. Bez ewidencji trudno później wykazać, czy produkty rzeczywiście służyły reklamie, czy zostały rozdane uznaniowo. Przy budżetach rzędu 10 000, 30 000 albo 50 000 zł taka prostota organizacyjna potrafi uratować wiele czasu podczas kontroli.
Najmocniejszy zestaw tworzą dokumenty pokazujące samą akcję. Mogą to być brief kampanii, harmonogram wydarzenia, lista uczestników, regulamin promocji, protokół wydania, plan stoiska, raport po evencie albo notatka opisująca cele sprzedażowe i komunikacyjne. Nie chodzi o mnożenie papierów, tylko o zamknięcie logicznego łańcucha dowodowego: zakupiono gadżety, oznaczono je logo, przypisano do konkretnej akcji, wydano w określonym miejscu i czasie.
W praktyce dobry pakiet dowodowy możesz zbudować w pięciu krokach:
Tak przygotowana dokumentacja nie daje automatycznej gwarancji, ale znacząco zwiększa szansę, że wydatek zostanie uznany za racjonalny i reklamowy. Właśnie tu najczęściej rozstrzyga się, czy gadżety reklamowe koszt uzyskania przychodu będą mogły bezpiecznie pozostać w rozliczeniu.
✅ Archiwizuj dowody od razu: Do każdej akcji zachowaj fakturę, brief, listę wydarzeń i ewidencję wydania. To ułatwia obronę kosztu podczas kontroli.
Nie. Samo logo nie wystarcza: wydatek musi mieć cel reklamowy, związek z działalnością, być racjonalny i dobrze udokumentowany. Jeśli upominek ma głównie budować prestiż wobec wąskiej grupy kontrahentów, urząd może uznać go za reprezentację.
Najczęściej to obszar podwyższonego ryzyka. Zgodnie z art. 16 ust. 1 pkt 28 ustawy o CIT koszty reprezentacji nie są KUP, a okazałe prezenty dla wąskiego grona kontrahentów często trafiają właśnie do tej kategorii.
Zwykle są to koszty pośrednie, więc rozlicza się je w dacie poniesienia wydatku. Nie trzeba ich przypisywać do konkretnej sprzedaży, o ile wydatek jest prawidłowo udokumentowany i związany z działalnością firmy.
Podstawą jest faktura z danymi podatnika, opisem towaru i wartościami netto oraz brutto. Dodatkowo warto zachować ewidencję wydań, brief kampanii, listę wydarzeń, regulamin akcji albo protokół rozdania, bo to potwierdza reklamowy cel wydatku.
Czasem tak. Przy nieodpłatnym przekazaniu rzeczy może powstać obowiązek rozliczenia VAT należnego, zależnie od wartości gadżetu i celu przekazania. Dlatego ocenę KUP warto zawsze uzupełnić o osobną analizę skutków w VAT.
Pokazują korzystną linię, ale chronią tylko podmiot, który o nie wystąpił, i tylko w opisanym stanie faktycznym. Przy nietypowej akcji, dużym budżecie albo luksusowych upominkach warto rozważyć wystąpienie o własną interpretację.
W praktyce najważniejsze są trzy elementy: reklamowy cel wydatku, brak cech reprezentacji i porządna dokumentacja. Jeśli zadbasz o te podstawy już na etapie planowania akcji, rozliczenie gadżetów będzie znacznie bezpieczniejsze i łatwiejsze do obrony.