Czego się dowiesz?
Przy prezentach dla kontrahentów w VAT analizuje się osobno zakup upominku i jego późniejsze nieodpłatne przekazanie. Najpierw sprawdza się prawo do odliczenia VAT z faktury, a potem ocenia, czy wręczenie prezentu pozostaje neutralne podatkowo, czy powoduje obowiązek naliczenia VAT należnego na podstawie art. 7 ust. 2–4 ustawy o VAT.
Nieodpłatne przekazanie prezentu może podlegać VAT, ponieważ ustawa w niektórych sytuacjach traktuje je jak dostawę towarów. Dzieje się tak zwłaszcza wtedy, gdy towar należał do przedsiębiorstwa i przy jego nabyciu przysługiwało prawo do odliczenia VAT, więc samo wydanie trzeba ocenić niezależnie od zakupu.
Zestaw prezentowy wręczany jako jeden komplet może być uznany za jeden prezent, a jego wartość liczy się łącznie, a nie osobno dla każdego elementu. To oznacza, że notes, długopis i brelok pakowane razem mogą przekroczyć próg 20 zł netto, mimo że każdy składnik osobno mieściłby się w limicie.
Najbezpieczniej wdrożyć jedną prostą procedurę obejmującą zakupy, wydanie prezentu i bieżącą kontrolę wartości netto dla odbiorców. W praktyce pomaga wspólny rejestr dla marketingu, sprzedaży, HR i eventów oraz comiesięczne sprawdzanie, czy prezenty z różnych działów nie powodują błędów w rozliczeniu VAT.
Prezenty dla kontrahentów a vat to temat, w którym o rozliczeniu decydują progi 20 zł i 100 zł netto oraz ewidencja obdarowanych. Wyjaśniamy, kiedy można odliczyć VAT, kiedy trzeba naliczyć podatek przy przekazaniu i jakie błędy firmy popełniają najczęściej.
Co znajdziesz w artykule?
Temat prezenty dla kontrahentów a VAT warto zacząć od jednego porządkującego założenia: przy upominkach firmowych nie patrzysz wyłącznie na sam zakup, ale na dwa osobne momenty podatkowe. Pierwszy to zakup prezentu i ewentualne odliczenie VAT naliczonego z faktury. Drugi to późniejsze, nieodpłatne przekazanie tego towaru kontrahentowi, które w określonych przypadkach może wygenerować VAT należny. O tym mechanizmie decydują przede wszystkim art. 7 ust. 2–4 ustawy o VAT.
W praktyce oznacza to, że nawet zwykły gadżet reklamowy wymaga dwóch pytań. Po pierwsze: czy zakup ma związek z Twoją działalnością opodatkowaną i czy możesz odliczyć VAT? Po drugie: czy samo przekazanie prezentu kontrahentowi będzie neutralne, czy jednak trzeba będzie naliczyć podatek należny? Właśnie tu wchodzą do gry pojęcia prezentu o małej wartości, ewidencji obdarowanych oraz limity 20 zł netto i 100 zł netto rocznie.
Art. 7 ustawy o VAT mówi, że nieodpłatne przekazanie towarów należących do przedsiębiorstwa może być potraktowane jak dostawa towarów. To ważne, bo dostawa towarów co do zasady podlega VAT. Nie chodzi więc tylko o sprzedaż za pieniądze. Fiskus patrzy również na sytuację, w której towar opuszcza firmę bez zapłaty, ale wcześniej przy jego nabyciu skorzystałeś z prawa do odliczenia.
Jednocześnie ustawa przewiduje wyjątki. Nie każde darmowe przekazanie gadżetu reklamowego powoduje konieczność naliczenia podatku. Jeśli dany upominek mieści się w definicji prezentu o małej wartości, możesz uniknąć VAT należnego. To właśnie dlatego w rozliczeniach tak duże znaczenie ma nie tylko rodzaj prezentu, ale też jego wartość netto, liczba przekazań tej samej osobie i jakość prowadzonej dokumentacji.
Prezent o małej wartości to pojęcie ustawowe, a nie potoczne. Nie wystarczy, że coś wydaje się tanie. Dla VAT liczy się konkretny próg. Pierwszy wariant jest najprostszy: jeżeli jednostkowa cena nabycia netto prezentu albo koszt wytworzenia nie przekracza 20 zł netto, taki upominek mieści się w kategorii prezentu o małej wartości bez potrzeby prowadzenia ewidencji obdarowanych.
Drugi wariant dotyczy droższych prezentów, ale nadal relatywnie niewielkich. Jeżeli przekazujesz jednej osobie prezenty o łącznej wartości do 100 zł netto w roku podatkowym, również możesz skorzystać z wyłączenia z VAT należnego, ale tylko wtedy, gdy prowadzisz ewidencję pozwalającą ustalić tożsamość obdarowanych. Bez takiego rejestru nie obronisz prawa do zastosowania tego wyjątku.
Przy zakupionych prezentach punktem odniesienia jest cena nabycia netto, czyli wartość towaru bez VAT. Jeśli kupujesz 200 długopisów po 6 zł netto za sztukę, do limitu bierzesz właśnie 6 zł. Jeżeli natomiast tworzysz upominki samodzielnie, na przykład kompletujesz firmowe zestawy z własnych materiałów albo przekazujesz towary własnej produkcji, nie patrzysz na cenę katalogową czy potencjalną cenę sprzedaży. Liczy się koszt wytworzenia.
To rozróżnienie ma duże znaczenie praktyczne. Częstym błędem jest porównywanie wartości rynkowej gotowego zestawu z limitem VAT, podczas gdy ustawa każe odnieść się do kosztu wytworzenia. Jeśli własny zestaw prezentowy kosztował Cię 18 zł netto w produkcji, może mieścić się w progu 20 zł. Jeśli jednak jego realny koszt wyniósł 24 zł netto, próg został przekroczony, nawet gdy z zewnątrz wygląda na drobiazg.
W praktyce biznesowej zakup upominków dla klientów, partnerów handlowych czy uczestników wydarzeń często ma bezpośredni związek z działalnością opodatkowaną. Dlatego odpowiedź na pytanie o prezenty dla kontrahentów a VAT bardzo często brzmi: tak, od zakupu da się odliczyć VAT, o ile jesteś w stanie wykazać biznesowy sens wydatku. Sam fakt, że prezent jest wręczany bez wynagrodzenia, nie przekreśla automatycznie prawa do odliczenia.
Najważniejsze jest powiązanie zakupu z czynnościami opodatkowanymi. Jeżeli gadżety wspierają sprzedaż, budują relacje handlowe, wzmacniają rozpoznawalność marki, ułatwiają prowadzenie działań marketingowych albo są elementem komunikacji z partnerami biznesowymi, związek z działalnością zwykle jest do obrony. Inaczej mówiąc: prezent nie musi generować przychodu wprost następnego dnia, ale powinien mieć racjonalny cel gospodarczy.
Warto umieć nazwać ten związek konkretnie. Długopisy, smycze, notesy czy czapki z daszkiem rozdawane na targach wspierają marketing i promocję. Zestawy przekazywane kluczowym kontrahentom przy rozpoczęciu współpracy mogą służyć budowaniu relacji handlowych. Upominki wysyłane po spotkaniach sprzedażowych mogą wzmacniać kontakt i zapamiętywalność marki. Im bardziej czytelny jest cel, tym łatwiej obronić odliczenie VAT.
Problemy zaczynają się tam, gdzie zakup ma charakter osobisty, reprezentacyjny w bardzo szerokim sensie albo nie da się go przypisać do działalności opodatkowanej. Jeżeli kupujesz produkt premium bez uzasadnienia marketingowego, bez grupy odbiorców i bez jakiegokolwiek procesu wydania, kontrola może podważyć prawo do odliczenia. Dlatego przy droższych prezentach warto zadbać o opis celu już na etapie zamówienia.
Podstawą pozostaje oczywiście faktura zakupu wystawiona na firmę. To jednak za mało, jeśli chcesz spokojnie przejść przez kontrolę. Dobrą praktyką jest zachowanie także dokumentów pokazujących dlaczego prezent został kupiony i komu miał służyć. Przy większych akcjach promocyjnych sprawdza się krótka notatka wewnętrzna, plan eventu, lista uczestników, zamówienie z działu marketingu albo opis kampanii.
Jeżeli kupujesz gadżety na konferencję, zachowaj harmonogram wydarzenia i informację, że upominki były elementem stoiska lub pakietu uczestnika. Przy prezentach dla wybranych kontrahentów przyda się zestawienie odbiorców, data wręczenia i wartość netto. W przypadku prezentów własnej produkcji dobrze jest mieć kalkulację kosztu wytworzenia. Takie dokumenty nie są skomplikowane, a znacząco ułatwiają wykazanie, że zakup nie był przypadkowy.
💡 Nie myl VAT naliczonego z należnym: Odliczenie VAT przy zakupie nie oznacza jeszcze podatku przy każdym prezencie. Decydują progi 20 zł i 100 zł netto oraz ewidencja.
Najwięcej nieporozumień bierze się z tego, że firmy poprawnie odliczają VAT przy zakupie prezentów, a potem zakładają, że na tym temat się kończy. Tymczasem przy analizie prezenty dla kontrahentów a VAT trzeba sprawdzić jeszcze drugi etap, czyli moment wręczenia. Jeżeli przy nabyciu towaru miałeś prawo do odliczenia VAT, jego nieodpłatne przekazanie może zostać uznane za czynność opodatkowaną.
Mechanizm jest dość prosty. Skoro odliczyłeś VAT z faktury zakupu, fiskus chce uniknąć sytuacji, w której towar ostatecznie trafia do prywatnego lub zewnętrznego odbiorcy bez żadnego opodatkowania. Dlatego ustawa nakazuje w niektórych przypadkach potraktować darmowe wydanie podobnie jak sprzedaż. Nie znaczy to jednak, że VAT należny trzeba naliczać zawsze. Kluczowe są ustawowe wyjątki.
Jeżeli kupujesz 50 pendrive'ów po 28 zł netto i odliczasz VAT z faktury, to przy ich późniejszym rozdaniu wchodzisz w reżim art. 7 ust. 2 ustawy o VAT. Samo przekazanie nie jest sprzedażą w sensie handlowym, ale może być potraktowane jak dostawa towarów. W efekcie trzeba zbadać, czy dany pendrive mieści się w wyjątku dla prezentów o małej wartości, czy jednak powinien zostać objęty VAT należnym.
Jeśli natomiast przy zakupie w ogóle nie przysługiwało Ci odliczenie VAT, analiza może wyglądać inaczej. W praktyce jednak większość standardowych upominków biznesowych jest kupowana do działalności opodatkowanej, dlatego temat naliczenia VAT przy wydaniu pojawia się regularnie. To właśnie z tego powodu warto łączyć dział zakupów, marketing i księgowość już na etapie planowania akcji prezentowej.
Najważniejsze wyjątki są dwa. Po pierwsze, jeśli jednostkowa cena nabycia netto albo koszt wytworzenia prezentu nie przekracza 20 zł netto, nie naliczasz VAT należnego i nie musisz prowadzić ewidencji obdarowanych. Po drugie, jeśli prezenty przekazywane jednej osobie w danym roku podatkowym mają łączną wartość do 100 zł netto, także możesz uniknąć VAT, ale pod warunkiem prowadzenia ewidencji.
Właśnie dlatego w praktyce trzeba stale kontrolować dwa wskaźniki: wartość jednostkową i wartość roczną dla jednej osoby. Do tego dochodzi trzeci element, czyli jakość rejestru obdarowanych. Gdy choć jeden z tych warunków nie jest spełniony, ryzyko VAT należnego wyraźnie rośnie.
⚠️ Zestaw może przekroczyć 20 zł: Kilka tanich elementów zapakowanych razem może być traktowane jak jeden prezent. Jeśli wartość netto przekroczy 20 zł, sprawdź obowiązek ewidencji.
To najprostszy i najbezpieczniejszy wariant. Jeśli jednostkowa cena nabycia netto prezentu albo koszt jego wytworzenia nie przekracza 20 zł netto, przekazanie nie podlega VAT należnemu i nie wymaga prowadzenia ewidencji obdarowanych. Co ważne, w tym modelu nie ma znaczenia, ile takich drobnych upominków otrzyma ta sama osoba w ciągu roku. Limit roczny nie działa tutaj w taki sposób, jak wielu przedsiębiorców zakłada.
To szczególnie istotne przy masowych działaniach promocyjnych. Jeżeli na targach rozdajesz 500 smyczy po 4 zł netto, 500 długopisów po 3 zł netto i 300 breloków po 8 zł netto, każdy z tych przedmiotów oceniasz jednostkowo. Dopóki pojedynczy towar mieści się w limicie 20 zł netto, nie potrzebujesz rejestru odbiorców, nawet jeśli część osób weźmie po kilka różnych drobiazgów.
Liczenie powinno być proste, ale w praktyce firmy często się mylą. Patrzysz na cenę jednostkową netto z faktury albo na koszt wytworzenia jednego egzemplarza. Jeżeli kupiłeś 1000 sztuk długopisów za 6000 zł netto, jeden długopis kosztuje 6 zł netto. Jeśli zamówiłeś 200 czapek z daszkiem za 3600 zł netto, jedna czapka kosztuje 18 zł netto. W obu przypadkach mieścisz się w limicie.
Problem pojawia się przy kompletach. Jeśli przygotowujesz zestaw składający się z notesu za 9 zł netto, długopisu za 6 zł netto i breloka za 7 zł netto, osobno każdy element jest tani. Ale jeśli wręczasz je jako jeden zapakowany komplet, fiskus może potraktować to jako jeden prezent o wartości 22 zł netto. Wtedy limit 20 zł jest przekroczony i trzeba przejść do analizy progu 100 zł oraz ewidencji.
W praktyce do tej grupy często należą długopisy, smycze, breloki, opaski eventowe, proste notesy, naklejki, przypinki czy niektóre czapki z daszkiem. Oczywiście nie każdy produkt z tej kategorii automatycznie spełni warunek, bo liczy się konkretna cena netto z danego zamówienia. Ten sam typ gadżetu może kosztować 12 zł, 19 zł albo 27 zł netto zależnie od modelu, materiału i znakowania.
Dla działu marketingu oznacza to prostą zasadę: przed złożeniem zamówienia warto poprosić dostawcę o rozpisanie kosztu jednostkowego netto i od razu oznaczyć pozycje, które mieszczą się do 20 zł. Dzięki temu łatwo zbudujesz pulę gadżetów do swobodnej dystrybucji na eventach bez konieczności zbierania danych uczestników. To często najwygodniejsze rozwiązanie przy dużej skali działań.
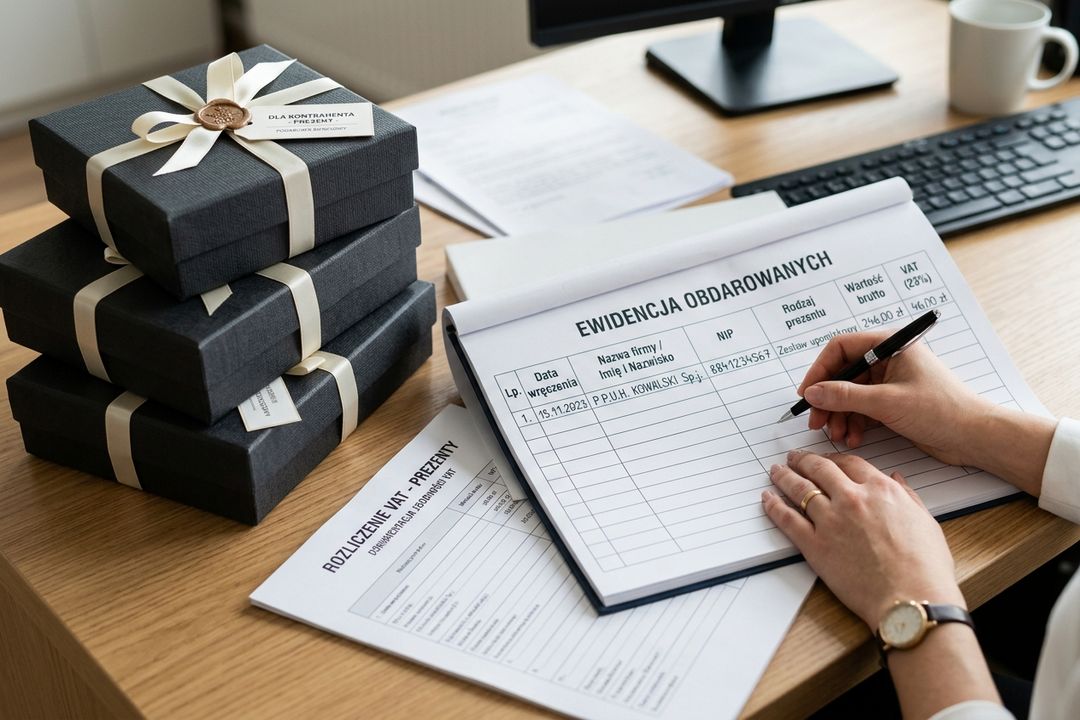
✅ Ewidencję prowadź na bieżąco: Najprostszy rejestr powinien zawierać odbiorcę, datę, nazwę prezentu i wartość netto. Uzupełnianie po czasie zwykle kończy się brakami.
Drugi próg jest bardziej wymagający organizacyjnie. Jeżeli jednostkowa wartość prezentu przekracza 20 zł netto, ale prezenty przekazywane jednej osobie w roku podatkowym nie przekraczają łącznie 100 zł netto, możesz nadal uniknąć VAT należnego. Warunek jest jednak jeden i bardzo konkretny: musisz prowadzić ewidencję obdarowanych. Bez niej wyłączenie nie działa.
To oznacza, że przy prezentach za 25 zł, 30 zł czy 60 zł netto sama faktura zakupu nie wystarczy. Potrzebujesz rejestru pokazującego, kto otrzymał prezent, kiedy to nastąpiło i jaka była wartość netto przekazanego towaru. Tylko wtedy jesteś w stanie wykazać, że dla danej osoby nie przekroczyłeś limitu 100 zł netto w ciągu roku podatkowego.
Ustawa nie narzuca jednego urzędowego formularza, ale ewidencja musi pozwalać na identyfikację odbiorcy i kontrolę limitu. W praktyce bezpieczny rejestr powinien obejmować co najmniej:
Taki rejestr możesz prowadzić nawet w prostym arkuszu kalkulacyjnym, o ile dane są kompletne i uzupełniane na bieżąco. Dla większych organizacji rozsądne jest dodanie pola z działem odpowiedzialnym za wydanie prezentu, np. marketing, HR, sprzedaż lub eventy. Dzięki temu łatwiej pilnować, czy ta sama osoba nie otrzymała kilku upominków z różnych źródeł.
Jeżeli dla jednej osoby w danym roku podatkowym łączna wartość prezentów przekroczy 100 zł netto, przestajesz mieścić się w definicji prezentów o małej wartości w tym wariancie. Przykład: w marcu wręczasz kontrahentowi notes za 35 zł netto, w czerwcu kubek termiczny za 29 zł netto, a w listopadzie powerbank za 42 zł netto. Łącznie daje to 106 zł netto. W takim układzie przekroczyłeś limit.
Dla bezpieczeństwa nie warto odkładać tej kontroli na koniec roku. Lepiej już przy planowaniu akcji sprawdzić, czy dany odbiorca nie dostał wcześniej innych upominków. W przeciwnym razie bardzo łatwo przekroczyć limit przy okazji świątecznego zestawu lub upominku konferencyjnego. Dotyczy to szczególnie prezentów takich jak pendrive, torba na laptop, zestaw premium czy elektronika reklamowa, bo one szybko konsumują dostępny limit.
Najczęstszy błąd w praktyce polega na tym, że firma kupuje gadżety po 20,01–100 zł netto i zakłada, że skoro jednostkowo są niedrogie, to VAT przy przekazaniu nie wystąpi. To nieprawda. W tym przedziale kluczowa jest ewidencja obdarowanych. Jej brak oznacza, że nie masz jak udowodnić spełnienia warunków ustawowego wyjątku, więc pojawia się ryzyko naliczenia VAT należnego.
W praktyce oznacza to, że nawet dobrze uzasadniona akcja marketingowa może zostać rozliczona nieprawidłowo tylko dlatego, że zabrakło prostego rejestru. Jeżeli rozdajesz torby konferencyjne po 32 zł netto wybranym klientom, a nie zapisujesz odbiorców, dat i wartości, księgowość nie ma podstaw, by zastosować wyłączenie do 100 zł na osobę. To właśnie ten obszar najczęściej prowadzi do sporów z fiskusem.
W obszarze prezenty dla kontrahentów a VAT problemy rzadko wynikają z braku przepisów. Zwykle źródłem błędów jest zbyt późne myślenie o podatku, rozproszenie odpowiedzialności między działami i brak prostego procesu. Marketing zamawia gadżety, handlowiec wręcza je klientowi, event manager wydaje pakiety uczestnikom, a księgowość dopiero po czasie próbuje odtworzyć, co właściwie zostało przekazane i komu.
Tymczasem kilka podstawowych zasad wystarcza, by znacząco ograniczyć ryzyko. Najpierw sprawdzasz wartość jednostkową netto. Potem decydujesz, czy dany produkt trafia do puli do 20 zł bez ewidencji, czy do puli 20,01–100 zł z obowiązkowym rejestrem. Na końcu kontrolujesz, czy łączna wartość prezentów dla konkretnej osoby nie przekracza 100 zł netto rocznie.
Szczególnie uważaj na produkty pozornie niewinne cenowo, ale obarczone dodatkowymi kosztami znakowania, pakowania lub kompletacji. Sam notes może kosztować 16 zł netto, ale po dodaniu etui, wkładki i pudełka gotowy zestaw może dojść do 24 zł netto. Wtedy automatycznie wypadasz z najprostszego wariantu do 20 zł i musisz prowadzić ewidencję, jeśli chcesz uniknąć VAT należnego.
Najlepiej działa procedura krótka i obowiązkowa dla wszystkich działów wydających upominki. Nie musi to być rozbudowany regulamin. Wystarczy jedna instrukcja operacyjna i jeden wspólny rejestr. Dobrze, jeśli każdy pracownik odpowiedzialny za wydanie prezentu wie, że przy wartości powyżej 20 zł netto wpis do ewidencji jest wykonywany tego samego dnia.
Jeżeli firma działa w kilku lokalizacjach albo ma rozproszony zespół handlowy, wspólny arkusz online bywa wystarczający. Najważniejsze, by dane były w jednym miejscu i według jednego standardu. Rozproszone notatki w e-mailach albo osobnych plikach handlowców zwykle nie dają kontroli nad limitem rocznym.
Dobre planowanie budżetu pozwala uniknąć niepotrzebnego ryzyka podatkowego bez obniżania jakości działań marketingowych. Jeśli przewidujesz szeroką dystrybucję na targach, konferencji lub roadshow, najwygodniej oprzeć znaczną część zamówienia na produktach do 20 zł netto. Takie gadżety są najprostsze w rozliczeniu, bo nie wymagają identyfikacji każdej obdarowanej osoby.
Z kolei dla kluczowych kontrahentów możesz zaplanować prezenty droższe, ale wtedy od razu wpisz w budżet koszt organizacyjny ewidencji i kontrolę limitu 100 zł netto rocznie. Przykładowo, jeśli handlowiec chce wręczyć partnerowi torbę na laptop za 78 zł netto, trzeba sprawdzić, czy ten sam odbiorca nie dostał już wcześniej kubka za 26 zł netto. Suma 104 zł netto oznacza przekroczenie limitu.
Przy planowaniu zestawów warto także policzyć, czy lepiej wręczyć jeden komplet za 24 zł netto, czy dwa niezależne upominki rozdawane osobno w różnych okazjach. W niektórych modelach operacyjnych ta różnica wpływa na sposób rozliczenia VAT i zakres ewidencji. Nie chodzi o sztuczne obchodzenie przepisów, tylko o świadome projektowanie akcji promocyjnej w zgodzie z zasadami podatkowymi.
Nie. Jeśli jednostkowa cena nabycia netto lub koszt wytworzenia prezentu nie przekracza 20 zł, przekazanie nie podlega VAT i nie wymaga ewidencji. Nie ma też znaczenia, ile takich drobnych upominków otrzyma jedna osoba w roku.
W takim przypadku działa limit 100 zł netto rocznie dla jednej osoby, ale tylko przy prowadzeniu ewidencji obdarowanych. Jeśli łączna wartość nie przekroczy 100 zł i rejestr jest poprawny, przekazanie nie podlega VAT. Bez ewidencji trzeba liczyć się z VAT należnym.
Minimum to dane pozwalające ustalić, kto dostał prezent, kiedy go przekazano, jaki to był upominek i jaka była jego wartość netto. Taki rejestr ma potwierdzić limit 100 zł na osobę w roku podatkowym. Warto prowadzić go od razu po wydaniu prezentu.
Zazwyczaj tak, jeśli zakup ma związek z działalnością opodatkowaną firmy i da się wykazać jego biznesowy cel, np. marketingowy lub relacyjny. Potrzebna jest też poprawna dokumentacja zakupu. Samo odliczenie nie przesądza jeszcze, czy przy przekazaniu pojawi się VAT należny.
Nie zawsze, ale często takie produkty przekraczają próg 20 zł netto, więc trzeba sprawdzić limit 100 zł rocznie na osobę i prowadzić ewidencję. Jeśli wartość dla danego kontrahenta wyjdzie ponad 100 zł albo firma nie ma rejestru, ryzyko VAT należnego rośnie.
Przy prezentach własnej produkcji nie bierze się ceny katalogowej, tylko koszt wytworzenia. To właśnie ten koszt decyduje, czy mieścisz się w progu 20 zł jednostkowo albo w limicie 100 zł rocznie dla jednej osoby. Błędna kalkulacja to jeden z częstszych sporów z fiskusem.
W praktyce rozliczenie upominków najczęściej sprowadza się do trzech kroków: sprawdzenia prawa do odliczenia VAT przy zakupie, ustalenia wartości netto prezentu oraz oceny, czy potrzebna jest ewidencja obdarowanych. Jeśli od początku pilnujesz progu 20 zł netto i limitu 100 zł netto rocznie na osobę, temat VAT przy prezentach dla kontrahentów staje się znacznie prostszy i bardziej przewidywalny.